Article
Obligations déclaratives des groupes d’entreprises multinationales : BEPS, Pilier 2, CbCR…
Date de publication : 21.10.26
Dans le cadre des travaux menés par l’OCDE, le G20 et l’UE pour garantir que les grandes entreprises multinationales contribuent fiscalement de manière équitable et n’érodent pas la base fiscale des pays dans lesquels elles sont implantés, en localisant artificiellement leurs profits dans les pays les plus attractifs, différentes obligations s’imposent aux entreprises appartenant aux groupes dont le chiffre d’affaires consolidé atteint 750 millions d’euros*.
* attention, l’appréciation du seuil de 750M€ n’est pas uniforme selon les obligations.
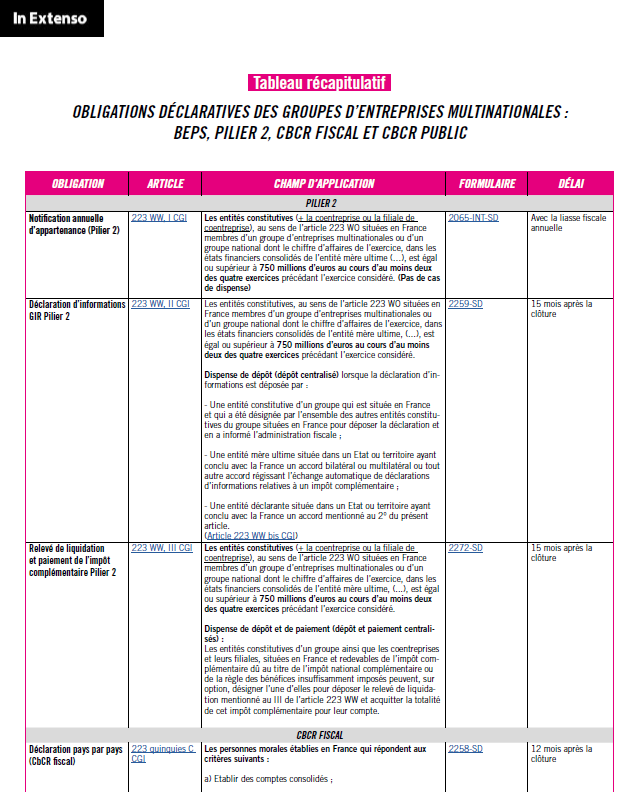
obligations déclaratives des groupes d’entreprises multinationales
le tableau récapitulatif à télécharger
BEPS, Pilier 2, CbCR fiscal et CbCR public
Rappel du cadre international et européen
Le cadre international
Au niveau international (OCDE/G20), on peut distinguer deux projets :
- 2015 - BEPS initial (Base Erosion and Profit Shifting ou Érosion de la base d’imposition et transfert de bénéfices), organisé en 15 actions, dont la n°13 sur les prix de transfert et la transparence fiscale, qui a créé l’obligation de déclaration pays par pays (CbCR fiscal) pour les groupes d’entreprises multinationales (CA consolidé d’au moins 750M€ au cours de l’exercice précédent).
- 2021 - BEPS 2.0 organisé en deux piliers, le Pilier 1 et le Pilier 2
- Pilier 1 : Répartition des droits d’imposition des bénéfices des grands groupes internationaux (CA consolidé de + de 20Mds€ et rentabilité >10%, exceptions pour certains secteurs).
- Montant A : réattribution des droits d’imposition aux juridictions de marché en ce qui concerne une partie des bénéfices des entreprises multinationales les plus grandes et les plus rentables exerçant des activités sur ces marchés, amélioration de la sécurité juridique en matière fiscale et suppression des taxes sur les services numériques,
- Montant B : approche simplifiée et rationalisée pour appliquer le principe de pleine concurrence aux activités de commercialisation et de distribution de base dans un pays (prix de transfert).
- Pilier 2 : Taux minimum d’imposition international de 15% pour les groupes d’entreprises multinationales (CA consolidé d’au moins 750M€ au cours d’au moins deux des quatre derniers exercices).
Le cadre européen
Au niveau européen (UE), on peut identifier :
En matière d’obligations déclaratives des entreprises :
- 2021 - La Directive CbCR (Country by Country Reporting) public. Cette Directive (UE) 2021/2101 du Parlement européen et du Conseil du 24 novembre 2021 a été transposée en droit français par l’ordonnance n° 2023-483 du 21 juin 2023 relative à la communication, par certaines entreprises et succursales, d’informations relatives à l’impôt sur les bénéfices (CbCR public). L’ordonnance a été prise sur le fondement d’une habilitation donnée au Gouvernement par la loi n° 2023-171 du 9 mars 2023 (DDADUE).
À noter : le CbCR public est une mesure strictement européenne, indépendante (bien qu’en partie inspirée) des travaux internationaux de l’OCDE et du G20.
- 2022 - La Directive Pilier 2 qui introduit dans l’ordre juridique européen le cadre du Pilier 2. Cette Directive (UE) 2022/2523 du Conseil du 14 décembre 2022 a été transposée en droit français par la loi de finances pour 2024 (article 33) qui a créé un nouveau chapitre au CGI, intitulé “Imposition minimale mondiale des groupes d’entreprises multinationales et des groupes nationaux” et comprenant notamment l’article 223 WW du CGI.
En matière de coopération administrative entre États membres :
- 2016 - La directive DAC 4 qui détermine les règles de coopération et d’échanges d’informations entre États pour garantir l’application de l’action 13 du projet BEPS initial (CbCR fiscal). Cette Directive (UE) 2016/881 du Conseil du 25 mai 2016 a été “transposée par anticipation” en droit français par la loi de finances pour 2016 (article 121), qui a notamment créé l’article 223 quinquies C du CGI.
- 2025 - La directive DAC 9 qui détermine les règles de coopération et d’échanges d’informations entre États pour garantir l’application des principes du Pilier 2 (imposition minimale mondiale de 15%). Cette Directive (UE) 2025/872 du Conseil du 14 avril 2025 a été transposée tardivement en droit français par la loi de finances pour 2026 (articles 104 et 105), la loi ayant été publiée au JORF le 20 février 2026 alors que la date limite de transposition était le 31 décembre 2025.
Les obligations déclaratives en vigueur en France
En matière fiscale, en France, les obligations déclaratives des entreprises actuellement en vigueur sont issues du projet BEPS initial (CbCR fiscal) d’une part et du Pilier 2 (BEPS 2.0) d’autre part.
La présentation des obligations déclaratives ci-dessous suit cette distinction BEPS initial (CbCR fiscal) / Pilier 2 (BEPS 2.0) mais l’administration fiscale française a décidé d’utiliser un formulaire commun (2065-INT-SD) pour deux situations différentes, relevant chacune d’un projet distinct.
Et au-delà de la matière fiscale, une déclaration publique doit être déposée auprès du Greffe en vertu de la Directive européenne CbCR public (mesure strictement européenne).
Projet BEPS initial (CbCR fiscal) depuis 2016
Déclaration pays par pays (CbCR fiscal) issue du BEPS initial, depuis 2016
Article du Code Général des Impôts : art. 223 quinquies C du CGI
Seuil d’application : 750 millions d’euros de CA HT consolidé lors de l’exercice précédent.
Attention : le seuil de CA ne suffit pas, les conditions du champ d’application sont cumulatives.
Format : formulaire n°2258-SD
Délai : 12 mois après la clôture
Détail sur Impots.gouv.fr : La déclaration pays par pays
Notification annuelle d’appartenance à un groupe dans le champ d’application du dispositif (entreprises faisant partie d’un groupe multinational soumis au dépôt de la déclaration pays par pays – CbCR fiscal), annexée à la déclaration de résultat
Article du Code Général des Impôts : art. 46 quater-0 YE de l’annexe III du CGI
Seuil d’application : 750 millions d’euros de CA HT consolidé lors de l’exercice précédent.
Attention : le seuil de CA ne suffit pas, les conditions du champ d’application sont cumulatives.
Format : formulaire n°2065-INT-SD
(Cadre I : ENTREPRISES SOUMISES OU DÉSIGNÉES AU DÉPÔT DE LA DÉCLARATION PAYS PAR PAYS CbC/DAC4)
Délai : en même temps que liasse fiscale annuelle (en mai pour les clôtures au 31/12).
Détail sur Impots.gouv.fr : La déclaration pays par pays
Pilier 2 (BEPS 2.0) pour les exercices ouverts à compter du 31 décembre 2023
Notification annuelle d’appartenance à un groupe dans le champ d’application du dispositif (entités appartenant à un groupe multinational ou national situé dans le champ de l’imposition minimale mondiale des groupes – Pilier 2), annexée à la déclaration de résultat
Article du Code Général des Impôts : art. 223 WW, I du CGI
Seuil d’application : 750 millions d’euros de CA HT consolidé au cours de 2 des 4 exercices précédents.
Attention : le seuil de CA ne suffit pas, les conditions du champ d’application sont cumulatives.
Format : formulaire n°2065-INT-SD
(Cadre II : ENTITÉS DANS LE CHAMP D’APPLICATION DE L’IMPOSITION MINIMALE MONDIALE DES GROUPES (Pilier 2))
Délai : en même temps que liasse fiscale annuelle (en mai pour les clôtures au 31/12).
Détail sur Impots.gouv.fr : Je notifie mon appartenance au champ de l’imposition minimale mondiale
Déclaration d’informations (ou GIR pour GloBE Information Return)
Article du Code Général des Impôts : art. 223 WW, II du CGI
Seuil d’application : 750 millions d’euros de CA HT consolidé au cours de 2 des 4 exercices précédents.
Attention : le seuil de CA ne suffit pas, les conditions du champ d’application sont cumulatives.
Format : formulaire n°2259 SD au format XML.
Délai : 15 mois après la clôture (et donc pour la 1ère fois au 30 juin 2026, date qui a été repoussée au 1er septembre par un communiqué de presse du 8 juillet 2026.
Détail sur Impots.gouv.fr : Je dépose la déclaration d’information GloBE (GIR) et le relevé de liquidation
Relevé de liquidation de l’impôt complémentaire le cas échéant et paiement
Article du Code Général des Impôts : art. 223 WW, III du CGI
Seuil d’application : 750 millions d’euros de CA HT consolidé au cours de 2 des 4 exercices précédents.
Attention : le seuil de CA ne suffit pas, les conditions du champ d’application sont cumulatives.
Format : formulaire n°2272-SD
Délai : idem, 15 mois après la clôture (date repoussée également au 1er septembre 2026).
Détail sur Impots.gouv.fr : Je dépose la déclaration d’information GloBE (GIR) et le relevé de liquidation
| Pour aller plus loin sur Impots.gouv.fr : 👉 Quelles sont mes obligations déclaratives ? 👉 Schéma du parcours déclaratif / Diagrams of the compliance process in English Précision : il n’y a pas que la fiscalité dans la vie ! Au-delà des obligations déclaratives à destination de l’administration fiscale, les grandes entreprises multinationales doivent également publier des informations sur les activités et les impôts payés par les entités du groupe dans les différents pays où elles sont implantées (CbCR public). |
Déclaration pays par pays (CbCR public) auprès du Greffe
Article du Code de Commerce : art. L232-6 C. com.
Seuil d’application : 750 millions d’euros de CA net consolidé à la clôture de deux exercices consécutifs.
Attention : le seuil de CA ne suffit pas, les conditions du champ d’application sont cumulatives et il existe 5 situations distinctes en matière de CbCR public :
- Entités autonomes et entreprises mères ultimes françaises.
- Les entreprises autonomes françaises (L. 232-6 C. com.),
- Les entreprises mères ultimes (EMU) françaises (L. 233-28-1 C. com.),
- Entités autonomes et entreprises mères ultimes hors UE/EEE.
- Les succursales d’entreprises autonomes basées hors UE et EEE (L. 232-6-1 C. com.),
- Les filiales d’Entreprises Mères Ultimes hors UE et EEE (L. 233-28-2 C. com.),
- Les succursales d’entreprises comprises dans la consolidation de sociétés basées hors UE et EEE (L. 233-28-2 C. com. également).
Format : modèle (lien) et format (iXBRL) de déclaration électronique conformes aux dispositions du règlement (UE) 2024/2952.
L’art. A232-5 C. com. autorise par dérogation un format électronique libre (PDF) pour les exercices ouverts entre le 1er janvier 2025 et le 31 décembre 2026.
Délai : 12 mois après la clôture.
Ce rapport doit être déposé au greffe du tribunal de commerce pour être annexé au RCS, via le Guichet Unique de l’INPI (Article R232-23, I C. com.).
La fonctionnalité de dépôt du CbCR public n’est pas encore ouverte sur le Guichet Unique, et devrait l’être d’ici à la fin de l’année 2026.
Les travaux en cours permettront d’intégrer cette nouvelle formalité sur la plateforme de l’INPI en créant un nouveau type de dépôt, donnant lieu à l’insertion d’un avis au BODACC et au paiement de celui-ci.
Une limite de taille du fichier, PDF puis iXBRL, de 10 Mo est à prévoir.
Dès son dépôt, le rapport est mis à disposition du public (gratuitement), pendant au moins 5 ans sur le site internet de la société ou de la succursale (Article R232-23, II C. com.).
À propos de L'auteur
Till Jouaux
Référent juridique national
Till est Responsable Juridique National au sein du groupe In Extenso. Il a pour mission d’animer le métier juridique auquel participent près de 400 collaborateurs dans toute la France. Depuis 2022 il co-anime le groupe de travail fiscalité internationale d’ETL Global, un réseau de professionnels spécialisés dans la comptabilité, le droit et la fiscalité présent dans plus de 50 pays.

Partagez cet article


Vous avez aimé cet article, vous avez une question ? Laissez un commentaire