
Article
Les codes APE/NAF changent en 2027. Et alors ?
Publié le
Au 1er janvier 2027, 100% des entreprises françaises seront concernées par une évolution de leur code APE dans le cadre de l’entrée en vigueur de la nouvelle nomenclature d’activités française (NAF 2025).
Cette réforme, portée par l’INSEE, vise à faire évoluer la classification des activités des entreprises afin de mieux refléter les réalités économiques actuelles et de maintenir la cohérence avec les nomenclatures statistiques européennes et internationales.
Au-delà de la réforme de la nomenclature NAF prévue au 1er janvier 2027, cette actualité met également en lumière un sujet plus large : la nécessité de s’assurer tout au long de la vie d’une entreprise de la cohérence entre l’activité réellement exercée, l’activité déclarée auprès des registres (RCS et RNE) et le code APE attribué par l’INSEE.
NAF, APE, une catégorisation statistique aux incidences pratiques
La NAF, ou nomenclature d’activités française, est définie par l’INSEE comme « une nomenclature des activités économiques productives, principalement élaborée pour faciliter l’organisation de l’information économique et sociale. Afin de faciliter les comparaisons internationales, elle a la même structure que la nomenclature d’activités européenne NACE, elle-même dérivée de la nomenclature internationale CITI. ».
Cette nomenclature prévoit pour chaque activité économique exercée un code APE (Activité Principale Exercée), qui est un code alphanumérique composé de 4 chiffres et une lettre, attribué par l’INSEE à chaque entreprise, et chacun de ses établissements, au moment de sa création (et le cas échéant modifié en cas de changement d’activité) sur la base des informations relatives à son activité fournies par le déclarant.
Ce classement des activités économiques à des fins statistiques est utilisé par l’INSEE pour classifier l’activité économique principale de chaque entreprise française.
Bien que l’INSEE précise régulièrement que le code APE issu de la NAF n’a “de valeur que pour les applications statistiques” et que le décret n° 2007-1888 du 26 décembre 2007 (portant approbation des nomenclatures d’activités et de produits françaises) prévoit en son article 5 que “L’attribution par l’Institut national de la statistique et des études économiques (INSEE), à des fins statistiques, d’un code caractérisant l’activité principale exercée (APE) en référence à la nomenclature d’activités ne saurait suffire à créer des droits ou des obligations en faveur ou à charge des unités concernées.“, la classification a de nombreuses conséquences pour la vie de l’entreprise dans ses interactions avec l’administration comme avec les tiers privés.
En pratique : dans quels documents le code NAF doit-il apparaître ?
De manière générale, les entreprises font figurer leur code APE dans de nombreux documents. Mais c’est rarement une obligation prévue par les textes.
En matière sociale, le code NAF doit apparaître :
- Dans la DPAE : Article R1221-1 du code du travail.
- Sur le bulletin de salaire : Article R3243-1 du code du travail.
- Dès le mois de janvier 2027, les entreprises n’auront plus à déclarer le code APE dans la DSN (cette donnée sera, en effet, récupérée automatiquement à partir des référentiels administratifs), sauf dans l’hypothèse où le salarié dispose d’une adresse de travail différente de l’établissement d’affectation (chantiers, lieux d’interventions temporaires, par exemple).
En matière de droit commercial (“papiers d’affaires” prévus par le Code de commerce) ou fiscal (factures), la mention du code APE n’est généralement pas requise.
Par exemple, le cadre B du formulaire 2065-SD et du formulaire 2031-SD doivent indiquer l’activité exercée par l’entreprise. Le code APE peut y être mentionné, en complément du libellé de l’activité exercée et déclarée, sans que cela ne soit une obligation.
Avec le passage à la NAF 2025 au 1er janvier 2027, cela signifie que tous les documents qui l’indiquent devront être actualisés pour prendre en compte le changement de code APE (ou le retirer si l’information n’est pas requise), puisqu’aucun code APE ancien ne correspond aux nouveaux codes APE.
Comment sont attribués les codes APE ?
L’attribution d’un code APE par l’INSEE se fait à l’occasion des formalités réalisées par l’entreprise sur le Guichet Unique, qui transmet les informations aux différents registres existants (SIRENE pour l’INSEE, RCS pour les GTC et RNE pour l’INPI).
C’est le cas lors de l’immatriculation de l’entreprise, mais aussi à l’occasion de l’ouverture de nouveaux établissements ou lorsque l’activité de l’entreprise ou de l’établissement évolue, se diversifie ou se réoriente.
Cette attribution est effectuée par un agent de l’INSEE, une personne humaine qui instruit chaque dossier. La détermination du code APE le plus adapté à l’activité de l’entreprise s’effectue en se basant sur l’activité principale déclarée dans la synthèse INPI (ex-formulaires M0 ou M2). Il est donc très important d’être rigoureux lors de la saisie de cette activité principale.
L’agent de l’INSEE peut éventuellement se tromper, ou considérer que l’activité déclarée correspond davantage à un autre code APE que celui que le déclarant attendait. Il est donc nécessaire de vérifier le code APE attribué à l’issue d’une formalité.
En cas de désaccord, une procédure auprès de l’INSEE peut être réalisée en ligne.
Le changement d’activité de l’entreprise
Le code APE attribué par l’INSEE a vocation à refléter l’activité principale réellement exercée par l’entreprise.
Pourtant, au fil du temps, l’activité d’une société peut évoluer, se diversifier ou se réorienter. Ainsi, une entreprise créée pour exercer une activité donnée peut, quelques années plus tard, développer de nouvelles prestations, abandonner son activité historique ou voir son chiffre d’affaires se concentrer sur une activité devenue prépondérante. Dans ces situations, il n’est pas rare que l’activité réellement exercée, l’activité officiellement déclarée et le code APE attribué ne soient plus parfaitement cohérents.
Or, même si le code APE est avant tout un outil statistique, il est également utilisé dans la vie des entreprises. Il peut notamment être pris en compte par certains organismes sociaux, assureurs, partenaires commerciaux ou administrations. Une incohérence entre l’activité exercée et la classification retenue par l’INSEE peut donc être source d’interrogations, voire de difficultés pratiques.
Mais l’actualité concernant la nouvelle NAF, applicable au 1er janvier 2027 vient ajouter un peu de complexité au sujet.
La réforme de la nomenclature NAF 2025 remet aujourd’hui la question des codes APE sur le devant de la scène. Toutefois, indépendamment de cette évolution réglementaire, il demeure essentiel de vérifier régulièrement que l’activité exercée par l’entreprise correspond bien à l’activité déclarée et au code APE qui lui est attribué.
La nouvelle nomenclature d’activités française (NAF 2025) sera en vigueur au 1er janvier 2027
Comme indiqué en introduction, l’INSEE porte actuellement une réforme de la classification statistique des activités des entreprises françaises.
Au 1er janvier 2027, le tableau récapitulatif officiel de l’INSEE de Nomenclature des Activités Françaises (NAF), répertoriant tous les codes APE, sera réformé pour tenir compte de l’évolution des activités économiques (Décret n° 2025-736 du 31 juillet 2025 portant approbation des nomenclatures d’activités et de produits françaises).
En pratique cela signifie que toutes les entreprises françaises verront leur code APE changer, selon une table de correspondance (entre NAF “Rév. 2” et NAF “2025”) disponible sur le site de l’INSEE : https://www.insee.fr/fr/statistiques/fichier/8181066/Correspondances_NAFrev2-NAF2025.xlsx.
Correspondance unique
Pour la plupart des entreprises, à correspondance unique, ce changement n’aura que peu de conséquences et sera même peu visible.
Par exemple les entreprises ayant une activité comptable passeront du code NAF 69.20Z au 69.20Y. Pour les activités juridiques, le code NAF passera de 69.10Z à 69.10Y.
Pour certaines activités, on assistera même à un regroupement des codes NAF. Les codes 41.10A (Promotion immobilière de logements), 41.10B (Promotion immobilière de bureaux) et 41.10C (Promotion immobilière d’autres bâtiments), seront désormais tous regroupés sous le nouveau code NAF 68.12Y, “Promotion immobilière”.
Pas de quoi révolutionner le sujet mais il sera tout de même nécessaire d’actualiser son code NAF sur tous les documents de l’entreprise qui le comportent.
| Ancien code NAF (Rév. 2) | Libellé | Nouveau code NAF (NAF 2025) | Libellé |
|---|---|---|---|
| 70.22Z | Conseil pour les affaires et autres conseils de gestion | 70.20Y | Activités de conseil pour les affaires et autre conseil de gestion |
| 70.10Z | Activités des sièges sociaux | 70.10Y | Activités des sièges sociaux (libellé identique) |
| 69.20Z | Activités comptables | 69.20Y | Activités de comptabilité, de tenue de comptes et d’audit ; conseil fiscal |
| 69.10Z | Activités juridiques | 69.10Y | Activités juridiques (libellé identique) |
| 64.20Z | Activités des sociétés holding | 64.21Y | Activités de société holding |
| 62.01Z | Programmation informatique | 62.10Y | Activités de programmation informatique |
| 56.10A | Restauration traditionnelle | 56.11G | Restauration traditionnelle (libellé identique) |
Correspondance multiple
En revanche, certains codes NAF seront scindés, pour une plus grande finesse de l’analyse statistique. On parle alors de correspondances multiples : un code NAF “ancien” donnera lieu à deux, voire plus, codes NAF nouveaux.
Ce sera le cas par exemple pour l’activité de location de logements, dont le code NAF “ancien” est 68.20A, qui pourra donner lieu soit à 55.90Y (“Autres hébergements”, la fourniture de maisons et d’appartements meublés ou non meublés pour une période inférieure à un an) soit à 68.20G (“Location de logements”, pour le reste).
Ou encore pour le code 56.10C “Restauration de type rapide” qui pourra se décliner soit en 56.11J “Restauration de type rapide” (non-mobile), soit en 56.12Y “Activités de service de restauration mobile”.
Certaines activités pourront même avoir une ventilation allant jusqu’à près de 40 nouveaux codes (38 pour 47.99A “Vente à domicile” et 47.99B “Vente par automates”, ou encore 36 pour 47.91B “Vente à distance sur catalogue spécialisé”).
Dans ces situations, il est particulièrement conseillé de s’assurer dès maintenant que le futur code NAF qui sera attribué par l’INSEE correspond bien à l’activité exercée et déclarée au RCS/RNE.
Avant même l’entrée en vigueur de la NAF 2025 au 1er janvier 2027, l’INSEE a mis à disposition du public un service de vérification et de correction du nouveau code NAF, sur son site internet (Consultation et rectification du code APE en NAF 2025).
Il permet de pré-visualiser le code NAF qui sera attribué aux entreprises à compter du 1er janvier 2027 et le cas échéant d’en demander la modification.
Exemples de codes NAF courants à correspondance multiple :
| Ancien code NAF (Rév. 2) | Libellé | Nouveau code NAF (NAF 2025) | Libellé |
|---|---|---|---|
| 96.02A | Coiffure | 96.21G | Coiffure et activités de barbier en salon |
| 96.21H | Coiffure et activités de barbier hors salon | ||
| 68.31Z | Agences immobilières | 68.31Y | Activités de service d’intermédiation pour les activités immobilières |
| 68.32H | Autres activités immobilières pour compte de tiers n.c.a. | ||
| 68.20A | Location de logements | 55.90Y | Autres hébergements |
| 68.20G | Location de logements | ||
| 56.10C | Restauration de type rapide | 56.11J | Restauration de type rapide |
| 56.12Y | Activités de service de restauration mobile | ||
| 53.20Z | Autres activités de poste et de courrier | 53.20G | Livraison de colis |
| 53.20H | Livraison à domicile de repas et autres activités de poste et de courrier n.c.a. |
Que faire si un code APE, ancien ou nouveau, n’est pas le bon ?
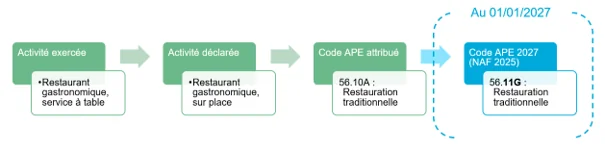
- Si l’activité exercée correspond à l’activité déclarée et que cette activité correspond à celle du code APE attribué (et que le futur code APE correspond également), tout va bien. Il n’y a rien à faire.
- Si l’activité exercée ne correspond pas à l’activité déclarée, il s’agit d’un problème de déclaration d’activité. Cela arrive principalement lorsque l’entreprise a déclaré une première activité puis en change sans procéder aux formalités de déclaration de changement d’activité.
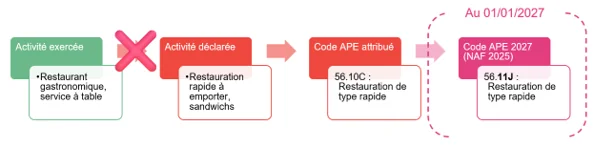
Dans ce cas il faut procéder à une formalité déclarative de modification d’activité sur le Guichet Unique de l’INPI.
Cette formalité donnera lieu au paiement de frais de Greffe et d’INPI (pour les sociétés). Le traitement de la formalité par l’INSEE donnera lieu à l’attribution d’un nouveau code APE, en fonction de la nouvelle activité déclarée.
Le RCS, le RNE et le répertoire SIRENE seront actualisés.
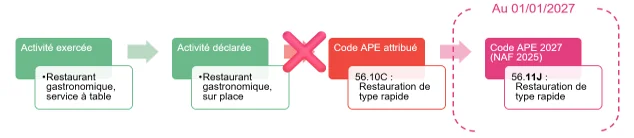
- Si l’activité exercée correspond à l’activité déclarée mais que cette activité ne correspond pas à celle du code APE attribué, il s’agit d’un problème d’attribution du code APE par l’INSEE.
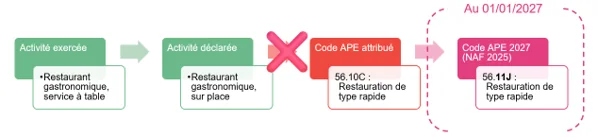
Dans ce cas, il faut procéder à une demande de changement de code APE auprès de l’INSEE.
Cette formalité ne donnera pas lieu au paiement de frais. La demande s’effectue en ligne, sur le site de l’INSEE : https://www.insee.fr/fr/information/6435934
Elle sera ensuite traitée par un expert APE de l’INSEE qui évaluera si, en fonction des éléments transmis relatifs à l’activité exercée par l’entreprise, il est opportun ou non de modifier le code APE.
Le cas échéant, l’INSEE attribuera à l’entreprise un nouveau code APE, correspondant à l’activité exercée et à l’activité déclarée antérieurement.
- 🆕 Nouveauté 2026/2027 : Si l’activité exercée correspond à l’activité déclarée et que cette activité correspond à celle du code APE attribué mais que le futur code APE pré-attribué par l’INSEE n’est pas le bon, il s’agit d’un problème de correspondance entre ancien et nouveau code APE. Cela arrivera principalement en cas de correspondance multiple du code APE.
Concrètement, que faut-il faire ?
Vigilance continue
Avant même vos conseils habituels, experts-comptables, juristes, avocats ou notaires, c’est vous, chef d’entreprise, qui êtes le premier acteur de la vérification de la cohérence entre l’activité exercée, l’activité déclarée et le code APE de votre entreprise.
Vous êtes le premier à savoir quand votre activité évolue ou quand elle est modifiée.
Parlez-en à votre conseiller juridique ou votre expert-comptable, ils sauront quoi faire, quelle que soit la situation et la cause d’une éventuelle erreur ou incohérence.
Ils pourront vous proposer leur assistance pour la régularisation de la situation, après avoir identifié exactement la cause du problème et donc le parcours à suivre.
Une fois l’opération nécessaire réalisée, modification d’activité, demande de changement du code APE ou rectification du code APE 2025, ils pourront s’assurer que tous vos documents sociaux et d’affaires soient bien actualisés.
Contrôle ponctuel (passage de la NAF Rév.2 à la NAF 2025 en 2026-2027)
Dès maintenant et jusqu’à la fermeture du service de vérification de la NAF 2025, vous pouvez vous-même vérifier que le nouveau code APE attribué à votre entreprise est correct (après avoir au préalable vérifié que le code APE actuel l’est) sur le site https://sirene.gouv.fr/.
- Pour les activités à correspondance unique (ex : 56.10A Restauration traditionnelle ➡️ 56.11G Restauration traditionnelle), il y a très peu de risque d’avoir un problème de correspondance, mais cela reste possible.
- Pour les activités à correspondance multiple, soyez vigilants. L’INSEE n’a pas communiqué officiellement sur leur méthode d’attribution du nouveau code APE, sur la manière dont s’effectue l’arbitrage entre les nouvelles catégorisations d’activité créées (ex : 68.20A Location de logements ➡️ 55.90Y Autres hébergements ou 68.20G Location de logements).
Si la vérification du nouveau code APE conduit à identifier qu’il est incorrect, la procédure de rectification peut s’effectuer en ligne, sur le même service.
Même si ce service a été pensé pour être utilisé par les dirigeants d’entreprises eux-mêmes, avec une connexion via un compte personnel ProConnect, il peut être contre-productif de le faire soi-même, notamment si le nouveau code APE est incorrect en raison d’un ancien code APE lui-même incorrect.
Votre conseiller juridique ou votre expert-comptable pourra vous renseigner utilement et vous orienter vers le parcours adapté.
FAQ : Changement du code APE en 2027 et réforme NAF 2025
Mon code APE va-t-il changer automatiquement en 2027 ?
Oui. Avec l’entrée en vigueur de la nouvelle nomenclature NAF 2025 au 1er janvier 2027, l’INSEE attribuera automatiquement un nouveau code APE à l’ensemble des entreprises françaises. Dans la majorité des cas, il s’agira d’une simple correspondance entre l’ancien et le nouveau code. Toutefois, certaines activités feront l’objet d’une correspondance multiple (plusieurs nouveaux codes APE possibles pour un seul code APE ancien) nécessitant une vérification plus attentive.
Comment vérifier si mon nouveau code APE est correct ?
Avant de vérifier si votre nouveau code APE est correct, il faut vérifier que votre ancien code APE le soit bien. Cette première vérification est particulièrement recommandée si votre activité a évolué au fil du temps ou si votre code APE actuel ne reflète pas précisément votre activité principale exercée. Vous pouvez consulter dès maintenant le futur code APE attribué à votre entreprise via le service de prévisualisation mis en place par l’INSEE sur le portail Sirene. Si votre activité relève d’une correspondance multiple, cette seconde vérification est indispensable, puisque l’INSEE vous attribuera un nouveau code APE qui pourrait ne pas correspondre au mieux à votre activité.
Quels risques en cas de code APE erroné ?
Un code APE incorrect peut entraîner des difficultés administratives, sociales ou commerciales. Il peut notamment créer des incohérences avec certains organismes sociaux, contrats d’assurance, partenaires financiers ou documents de gestion. Il est donc essentiel de s’assurer que l’activité réellement exercée, l’activité déclarée et le code APE sont parfaitement cohérents, tout au long de la vie de votre entreprise.
Que faire si le nouveau code APE attribué ne correspond pas à mon activité ?
Si le futur code APE proposé par l’INSEE est inadapté à votre activité, vous pourrez demander sa rectification directement en ligne. Selon la situation, il peut être nécessaire de corriger l’activité déclarée auprès du Guichet unique de l’INPI ou de solliciter une modification du code APE auprès de l’INSEE. Attention, selon la situation, il peut être nécessaire de corriger au préalable l’activité déclarée auprès du Guichet unique de l’INPI ou de solliciter une modification du code APE auprès de l’INSEE. L’accompagnement d’un expert-comptable ou d’un conseiller juridique permet de sécuriser la démarche et d’identifier la procédure la plus adaptée.
À propos de L'auteur
Alexandra Clerc
Manager Conseil Social
Au sein de la Direction Marché Conseil Social et Paie chez In Extenso, Alexandra a notamment pour mission d’assurer une veille technique et réglementaire principalement dans le domaine du conseil social.
Till Jouaux
Référent juridique national
Till est Responsable Juridique National au sein du groupe In Extenso. Il a pour mission d’animer le métier juridique auquel participent près de 400 collaborateurs dans toute la France. Depuis 2022 il co-anime le groupe de travail fiscalité internationale d’ETL Global, un réseau de professionnels spécialisés dans la comptabilité, le droit et la fiscalité présent dans plus de 50 pays.

Partagez cet article


Vous avez aimé cet article, vous avez une question ? Laissez un commentaire