
Article
Allégements de cotisations patronales 2027 : Nouveau coup de rabot !
Publié le
L’annonce de la revalorisation anticipée du SMIC de 1,6 % au 1er décembre 2026 a naturellement retenu l’attention des employeurs. Elle s’inscrit dans le prolongement d’évolutions successives puisqu’en 6 ans, le Smic aura été revalorisé 13 fois, progressant de plus de 20 % et passant de 1 539,42 € à 1 897,39 € bruts mensuels.
Cette progression contribue au tassement des bas salaires et augmente encore le nombre de salariés rémunérés à un niveau proche du Smic. La reconnaissance des compétences notamment peut s’en trouver fragilisée, tandis que les branches doivent négocier pour maintenir des écarts cohérents entre les classifications.
Avec cette nouvelle augmentation, ce serait plus de 130 conventions collectives qui pourraient ainsi se retrouver avec des minima inférieurs au Smic. Pour les entreprises ou associations, l’enjeu est aussi de répondre aux attentes des salariés en matière de reconnaissance et d’évolution professionnelle, dans un contexte de pouvoir d’achat fragilisé.
Mais ces évolutions ne constituent qu’une partie des enjeux.
En effet, afin d’inciter les branches professionnelles à maintenir des grilles salariales cohérentes et à engager plus rapidement les négociations nécessaires à la mise en conformité de leurs minima conventionnels avec le SMIC, la loi de financement de la sécurité sociale pour 2026 prévoit de modifier dès 2027 le calcul de la réduction générale dégressive unique (RGDU) des structures relevant de branches dont les minima conventionnels des salariés sans qualification est resté inférieur au SMIC durant toute l’année civile précédente. En vigueur depuis janvier 2026, la RGDU est un dispositif d’allègement de cotisations patronales calculé sur les salaires inférieurs à 3 fois le SMIC.
Un décret du 6 novembre 2026 vient de préciser les modalités pratiques de ce nouveau dispositif applicable aux périodes d’emploi courant à compter du 1er janvier 2027 ainsi que les possibilités de sécurisation offertes aux employeurs.
Décryptage.
Une réforme destinée à pousser les branches à revaloriser leurs grilles salariales
Les revalorisations répétées du SMIC ont progressivement conduit de nombreuses branches professionnelles à voir certains minima conventionnels passer sous le seuil légal. Le phénomène de tassement des bas de grilles complique les négociations : il s’agit non seulement de relever les premiers niveaux de rémunération, mais aussi de préserver une cohérence entre les classifications.
Cependant, afin d’inciter les partenaires sociaux à négocier plus rapidement des revalorisations salariales, le législateur a choisi d’agir par le biais d’un levier économique sensible pour les employeurs : les allègements de cotisations patronales.
La philosophie du dispositif est simple. Lorsqu’une branche professionnelle conserve des salaires minima inférieurs au SMIC pendant la totalité d’une année civile, les entreprises ou associations relevant de cette branche pourront voir le montant de leurs allégements de cotisations patronales réduit l’année suivante.
L’objectif est clairement d’encourager les branches à maintenir des grilles salariales cohérentes avec l’évolution du salaire minimum légal, tout en répondant aux enjeux de pouvoir d’achat. A travers ce mécanisme, le législateur entend s’appuyer sur la négociation collective de branche et donc sur les partenaires sociaux qui, revalorisant les minima, conduiraient à des augmentations salariales s’imposant aux employeurs des branches concernées.
Le principe : un mode de calcul moins favorable de la réduction générale des cotisations patronales (RGDU)
La réduction générale dégressive unique (RGDU), plus communément appelée « réduction générale de cotisations patronales » ou encore « allègement général de charges patronales », constitue aujourd’hui l’un des principaux dispositifs d’allègement du coût du travail. Son montant est calculé selon une formule tenant notamment compte d’un coefficient de calcul appliqué à la rémunération du salarié. Ce coefficient est actuellement déterminé en intégrant comme paramètre la valeur du SMIC.
Néanmoins, à compter de janvier 2027, tous les employeurs pourraient voir leurs allègements de charges patronales minorés si le SMIC retenu dans les paramètres de calcul de la RGDU reste gelé pour sa valeur en vigueur au 1er janvier 2026 (12,02 €).
En outre, dès janvier 2027, une règle moins favorable s’appliquera dans certains cas. Si le salaire minimum conventionnel des salariés sans qualification est demeuré inférieur au SMIC pendant toute l’année civile précédente, le coefficient de calcul de la RGDU ne sera plus déterminé sur la base du SMIC mais sur la base du minimum conventionnel de branche.
Si cette différence peut sembler technique, elle est pourtant loin d’être neutre financièrement. En effet, le minimum conventionnel retenu étant, dans cette hypothèse, nécessairement inférieur au SMIC à prendre en compte, le montant des allègements accordés aux employeurs concernés sera mécaniquement réduit.
Et ce point est essentiel : cette règle s’appliquera même lorsque les salariés de l’entreprise ou de l’association sont effectivement rémunérés au niveau du SMIC ou au-delà.
Autrement dit, ce n’est pas la politique salariale de la structure qui est prise en compte, mais la situation de sa branche professionnelle.
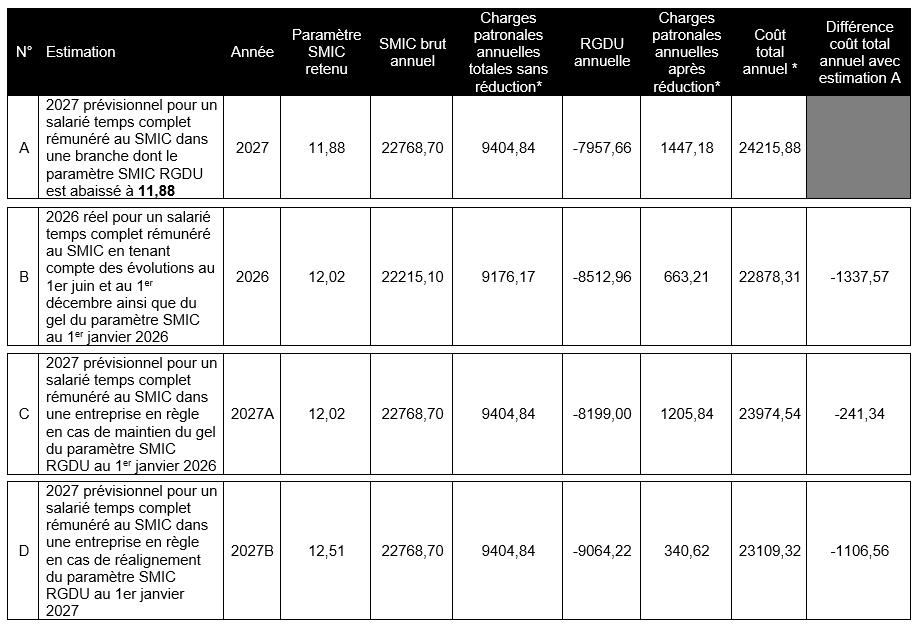
1ères illustrations chiffrées avec les différentes options
2ndes illustrations chiffrées avec les différentes options
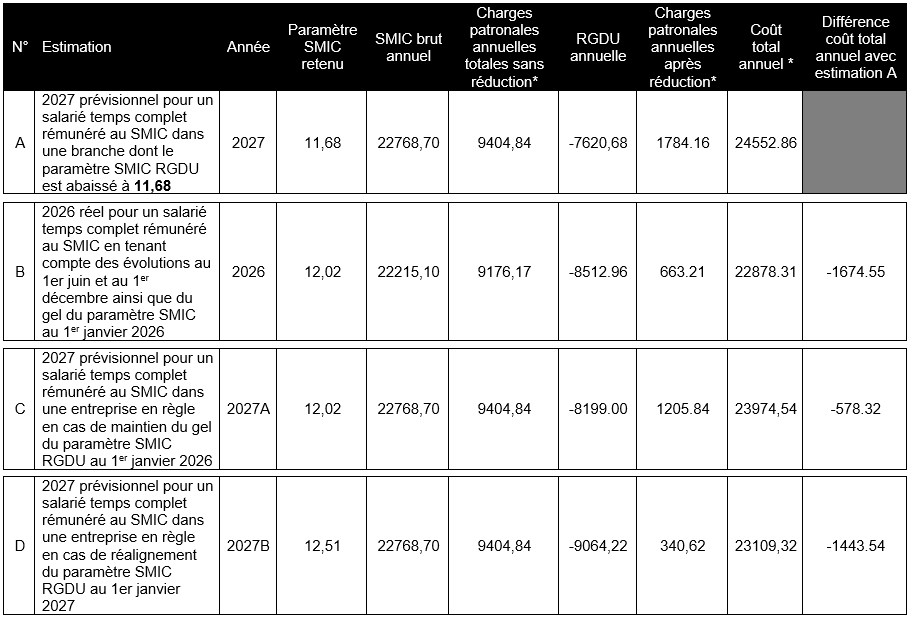
(*) Taux de charge moyen calculé selon les taux de contributions légales en vigueur au 1/12/2026 avec un taux AT plafonné à 0.49
Quels employeurs seront concernés ?
Le dispositif est susceptible de réduire le montant de la RGDU pour les structures :
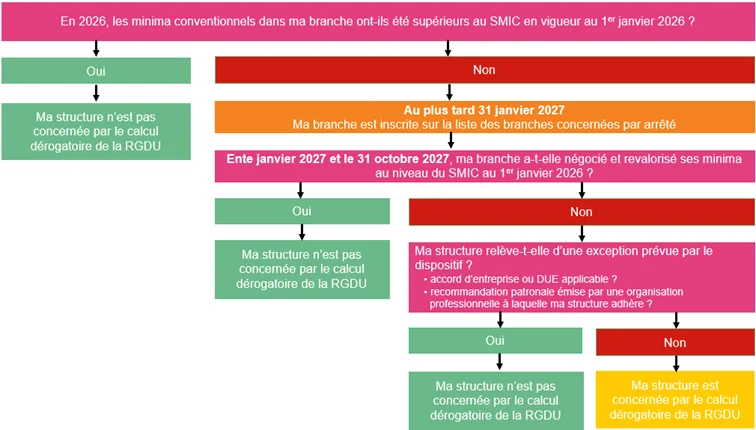
- Dont les minima conventionnels de la branche sont restés inférieurs au SMIC durant l’intégralité de l’année civile de référence. Ainsi, pour le calcul de la RGDU en 2027, les employeurs concernés seront ceux relevant d’une branche professionnelle dont les minima sont restés inférieurs à 12,02 € / heure durant toute l’année 2026.
Chaque année, au plus tard le 31 janvier, un arrêté fixera la liste des branches concernées. Il précisera aussi, pour chacune d’elles, le montant qui remplacera le SMIC dans la formule de calcul du coefficient de la RGDU. Ainsi, la liste des branches prochainement concernées sera publiée d’ici le 31 janvier 2027.
À noter qu’une branche ainsi listée pourra échapper au dispositif si elle procède à une revalorisation en cours d’année 2027 en atteignant un niveau conforme au SMIC.
Dans cette perspective, une rectification de cette liste est prévue, également par arrêté ministériel publié au journal officiel, au plus tard le 30 novembre de chaque année, pour retirer les branches dont les minima auront été revalorisés entre le 1er janvier et le 31 octobre au niveau du SMIC de référence, qui correspond au SMIC en vigueur au 1er janvier de l’année précédente (et ce, même si le SMIC a évolué au cours de l’année). En clair, une 2nde liste de branches sera publiée courant 2027 pour sortir celles qui auront négocié des minima conformes au taux du SMIC en vigueur au 1er janvier 2026 (12,02 € / heure), peu important le taux horaire du SMIC en vigueur courant 2027…
- Et dans lesquelles aucun accord d’entreprise, ni aucune décision unilatérale de l’employeur (DUE), n’a prévu des salaires minima supérieurs au SMIC.
En effet, les entreprises ou associations couvertes par un accord d’entreprise ou une décision unilatérale garantissant des minima salariaux supérieurs au SMIC en vigueur au 1er janvier de l’année N-1 continuent de bénéficier des règles de calcul de droit commun de la RGDU.
En clair, les entreprises ou associations qui auront conclu un accord d’entreprise ou adopté une décision unilatérale entre le 1er janvier 2026 et le 31 octobre 2027 pourront bénéficier d’une RGDU dont le coefficient de calcul intègrera le SMIC et non le minimum conventionnel de la branche resté inférieur à 12,02 € par heure.
À ce jour, aucune liste officielle des branches concernées n’a encore été publiée.
Toutefois, au regard des grilles conventionnelles actuellement en vigueur, plusieurs branches apparaissent comme potentiellement visées. À titre illustratif, peuvent notamment être citées : Bureaux d’études techniques (IDCC 1486) ; Branche de l’aide, de l’accompagnement, des soins et des services à domicile (IDCC 2941) ; Cabinets médicaux (IDCC 1147) ; Caoutchouc (IDCC 45) ; Commerce des articles de sport (IDCC 1557) ; Enseignement privé non lucratif (IDCC 3218) ; Établissements et services pour personnes inadaptées et handicapées (IDCC 0413) ; Hospitalisation privée (IDCC 2264) ; Prestataires de services du secteur tertiaire (IDCC 2098) ; Restauration rapide (IDCC 1501) ; Services à la personne (IDCC 3127) ; …
Cette liste, purement indicative, n’est ni exhaustive ni définitive. Elle sera ajustée pour tenir compte de l’évolution des négociations salariales au sein des différentes branches professionnelles et sera consolidée par les arrêtés ministériels attendus.
Pour les employeurs relevant de branches « non conformes », quels leviers pour éviter l’application du calcul minoré ?
Le décret prévoit plusieurs situations dans lesquelles l’employeur pourrait continuer à déterminer le coefficient de calcul de sa RGDU en tenant compte du SMIC, même s’il relève d’une branche non conforme.
- L’accord d’entreprise ou la décision unilatérale de l’employeur
- La recommandation patronale de branche
- Le cas particulier des employeurs relevant de plusieurs branches ou d’aucune
1/ L’accord d’entreprise ou la décision unilatérale de l’employeur (DUE)
L’entreprise ou l’association d’une branche listée par arrêté peut conserver le calcul habituel de la RGDU dès lors qu’un accord d’entreprise ou une décision unilatérale de l’employeur prévoit des salaires minima supérieurs au SMIC en vigueur au 1er janvier de l’année précédente (pour le calcul de la RGDU 2027, la DUE doit viser des salaires supérieurs au SMIC en vigueur au 1er janvier 2026, soit 12,02 € par heure).
Il s’agit du levier le plus direct dont dispose l’employeur concerné.
Il ressort des dispositions légales que la DUE ou l’accord d’entreprise doit avoir prévu, au cours de ladite année civile, des salaires supérieurs au salaire minimum de croissance applicable.
Cependant, le décret a retenu une approche plus « tolérante » de la période d’adoption de la DUE ou de l’accord d’entreprise. Alors que la loi prévoit que l’accord ou la DUE devrait être mis en place au cours de l’année civile précédente, le décret prévoit une période de prise en compte beaucoup plus large.
Concrètement, pour le bénéfice du calcul habituel de la RGDU applicable en 2027, l’accord d’entreprise ou la DUE pourrait avoir été adopté entre le 1er janvier 2026 et le 31 octobre 2027.
Les employeurs doivent-ils anticiper ou attendre pour adopter une DUE ?
À la lecture du décret, une question importante se pose quant à la date d’adoption d’une éventuelle décision unilatérale de l’employeur (DUE). En effet, les employeurs relevant d’une branche inscrite sur la liste qui sera publiée d’ici fin janvier 2027 pourraient être tenues d’appliquer dès janvier le calcul moins favorable de la RGDU fondé sur le minimum conventionnel de branche inférieur au SMIC dès lors qu’aucune mesure de sécurisation n’aura été mise en place au sein de la structure.
Et ce, même si les branches concernées ont en principe jusqu’au 31 octobre 2027 pour négocier et revaloriser leurs minima conventionnels. Dans cette hypothèse, une régularisation ne pourrait alors intervenir qu’après la mise en place d’une DUE en vigueur au plus tard le 31 octobre 2027, sauf revalorisations salariales négociées au sein de la branche dans l’intervalle.
Deux approches peuvent alors être envisagées par les structures concernées :
– Anticiper dès à présent. L’employeur peut choisir de formaliser une DUE d’ici le 31 décembre 2026, ou à tout le moins avant l’établissement des bulletins de paie du mois de janvier 2027. Cette option présente l’avantage de sécuriser immédiatement le bénéfice du calcul habituel de la RGDU. Elle permet également d’éviter l’application initiale du dispositif moins favorable, ainsi que les conséquences qu’il pourrait entraîner sur la trésorerie de la structure et les régularisations ultérieures.
– Adopter une approche plus attentiste. L’employeur peut également faire le choix d’attendre la publication de la liste des branches concernées et observer si sa branche engage des négociations permettant une mise en conformité avant le 31 octobre 2027. Si tel n’est pas le cas, il conserverait la possibilité de mettre en place un accord d’entreprise ou une DUE avant cette échéance. Cette approche pose toutefois des questions. En effet, dès lors que l’entreprise ou l’association relève d’une branche figurant sur la liste et qu’elle ne remplit pas les conditions permettant de bénéficier du calcul habituel, dit « de droit commun », la question se pose de savoir s’il peut continuer à déterminer le coefficient de calcul de sa RGDU sur la seule base du SMIC dès janvier 2027.
Que prévoir dans la DUE ? Les questions à se poser
La rédaction d’une décision unilatérale de l’employeur sur le sujet ne se limite pas à fixer un montant de rémunération supérieur au Smic, ni une date d’application. Pour qu’elle puisse être correctement comprise et prise en compte en paie, plusieurs questions méritent d’être examinées.
Faut-il intégrer une grille de classification ou est-il possible de seulement s’engager à être supérieur au SMIC horaire de janvier 2026 ? Quels salariés sont concernés ? En particulier, les apprentis sont-ils visés ?Faudra-t-il prendre en compte les évolutions su SMIC à venir et modifier ainsi la DUE ? Faut-il prévoir dès le départ les modalités d’actualisation ou adopter une nouvelle DUE à chaque évolution ? La DUE doit-elle être à durée déterminée ou indéterminée ? Quelles formalités administratives accomplir ? En particulier, est-il nécessaire d’effectuer un dépôt de cette DUE ? Qu’implique la présence d’un CSE au sein de l’entreprise ou de l’association ? Comment justifier de la date de cette DUE pour se prévaloir d’un calcul d’allègements plus favorable ? Sera-t-il nécessaire d’obtenir un accusé réception des salariés et, en cas de réponse positive, de tous les salariés ou seulement de ceux visés par des minima inférieurs au SMIC de janvier 2026 ? Quelle serait la nature juridique d’un engagement de l’employeur pris par DUE allant au-delà des recommandations réglementaires ?
Autant de points d’attention à examiner pour rédiger une DUE claire et adaptée pour sécuriser la situation de la structure.
2/ La recommandation patronale de branche
L’entreprise ou l’association adhérente d’une organisation professionnelle d’employeurs reconnue représentative au niveau professionnel peut également faire valoir une recommandation patronale émise par cette organisation. Celle-ci doit fixer un salaire minimum supérieur au SMIC en vigueur au 1er janvier de l’année civile précédente. Ainsi, pour le calcul de la RGDU 2027, cette recommandation doit engager les employeurs de la branche à dépasser le montant du SMIC en vigueur au 1er janvier 2026 (12,02 € par heure).
Cette recommandation doit avoir été émise entre le 1er janvier de l’année civile précédente et le 31 octobre de l’année en cours. Il appartient à l’employeur de s’en prévaloir, ce qui suppose d’en conserver une copie.
Ainsi, pour la première année d’application du dispositif en 2027, les structures adhérentes d’une telle organisation professionnelle pourront donc se prévaloir d’une telle recommandation patronale si elle est émise entre le 1er janvier 2026 et le 31 octobre 2027.
Attention : ce dispositif ne couvrirait pas les entreprises ou associations non adhérentes à l’organisation patronale représentative signataire de ladite recommandation.
3/ Cas particulier des employeurs relevant de plusieurs branches ou d’aucune
Lorsque l’entreprise ou l’association relève de plusieurs branches dont au moins une ne figure pas sur la liste, le calcul de droit commun s’applique. Si toutes ses branches sont listées, le montant retenu est alors le plus élevé de ceux fixés par l’arrêté.
A titre d’exemple : une structure relève à la fois de la branche A et de la branche B. la branche A figure sur la liste des branches concernées ; la branche B ne figure pas sur cette liste. Dans cette situation, l’employeur continue d’appliquer le calcul habituel de la RGDU fondé sur le SMIC.
Autre exemple : une structure relève de deux branches figurant toutes deux sur la liste publiée par arrêté : branche A : montant de référence retenu de 1 810 € ; branche B : montant de référence retenu de 1 790 €. L’employeur appliquera alors le montant le plus favorable, soit 1 810 €, pour le calcul de sa RGDU 2027.
Enfin, le dispositif ne concerne pas l’entreprise ou l’association qui ne relève d’aucun accord de branche, national ou territorial, en vigueur avant le 31 décembre de la dernière année civile.
Points d’attention : identification de la convention collective dont relève l’entreprise ou l’association
La question mérite une vigilance particulière chaque fois qu’une incertitude existe sur la convention collective dont relève l’employeur. Tel peut notamment être le cas lorsque : la structure ne relève d’aucune convention collective, mais en applique une volontairement ;la structure relève, au regard de son activité, d’une convention collective, mais applique volontairement une autre convention collective ;l’activité de la structure a évolué, s’est diversifiée ou réorientée, ce qui pourrait avoir entraîné un changement de convention collective applicable qui n’a pas encore été pris en compte.
Dans ces situations, quelle branche et quel minimum conventionnel doivent alors être retenus pour le calcul de la RGDU ? Le décret vise les minima fixés par accord collectif de branche dont relève l’entreprise ou l’association, mais ne précise pas expressément le traitement de ces situations, notamment d’application volontaire.
Une mesure complexe aux conséquences multiples
Au-delà des difficultés opérationnelles qu’elle soulève, cette mesure pourrait également produire plusieurs effets collatéraux indésirables.
En incitant les branches à relever leurs minima conventionnels, elle participe à une dynamique générale de hausse des coûts salariaux susceptible d’alimenter, à terme, certaines tensions inflationnistes.
Elle place également les employeurs dans une situation délicate lorsque celles-ci choisissent de sécuriser le dispositif par des engagements unilatéraux de revalorisation des rémunérations : les augmentations consenties pour préserver le bénéfice des allégements pourraient être perçues comme insuffisantes par les salariés, générant des attentes supplémentaires et, dans certains cas, des tensions sociales internes.
Le dispositif soulève par ailleurs plusieurs interrogations pratiques. A titre d’exemple :
- ses modalités de contrôle demeurent incertaines. À ce jour, les textes ne permettent pas de déterminer avec certitude à quel moment l’administration et les organismes de recouvrement apprécieront le respect des conditions requises : de manière mensuelle, au fil de l’eau, ou dans le cadre d’une régularisation annuelle ?
- la mise en œuvre opérationnelle du dispositif risque de se révéler particulièrement complexe pour les éditeurs de paie. Là où la RGDU habituelle reposait jusqu’à présent sur des données relativement uniformes, il leur faudra désormais tenir compte de plusieurs minima de référence susceptibles d’évoluer en cours d’année selon les branches et les situations rencontrées.
Enfin, dans l’hypothèse où les branches parviendraient effectivement à conclure des accords de revalorisation de leurs minima conventionnels, l’objectif poursuivi par les pouvoirs publics serait atteint, mais au prix d’un renchérissement durable du coût du travail pour les employeurs concernés. La mesure pourrait ainsi contribuer à renforcer la dynamique d’augmentation des salaires conventionnels observée ces dernières années, dans un contexte où de nombreuses structures font déjà face à des contraintes économiques et de compétitivité significatives.
Nos conseils
Dans l’attente de la publication de la première liste officielle des branches concernées, il apparaît opportun pour les employeurs de vérifier dès à présent :
- leur convention collective applicable ;
- l’état des minima conventionnels de leur branche ;
- les conséquences financières potentielles de cette réforme sur leurs allègements de cotisations ;
- l’opportunité de mettre en place une DUE d’ici le 31 décembre 2026.
Notre recommandation : ne pas attendre la publication des premières listes officielles pour analyser votre situation. Une anticipation dès la fin de l’année 2026 permettra de sécuriser au mieux les dispositifs d’allègements applicables en 2027.
À propos de L'auteur
Elodie Tabel-Diffaza
Directrice Marché Conseil Social et Paie
Spécialisée en droit social et droit de la protection sociale complémentaire, Elodie a rejoint le groupe In Extenso en 2008 en tant que Directrice Marché Conseil Social et Paie

Alexandra Clerc
Manager Conseil Social
Au sein de la Direction Marché Conseil Social et Paie chez In Extenso, Alexandra a notamment pour mission d’assurer une veille technique et réglementaire principalement dans le domaine du conseil social.
Partagez cet article


Vous avez aimé cet article, vous avez une question ? Laissez un commentaire